Quanto de entrada preciso para comprar na planta em Criciúma?
A entrada é só a primeira das quatro partes da compra na planta. Como montar a sua conta com valores reais, e por que o saldo na entrega é o número que ninguém calcula.
 Thiago Bitencourt
Creci/SC 40588-F
Guia de compra· 7 de setembro de 2026· 6 min de leitura
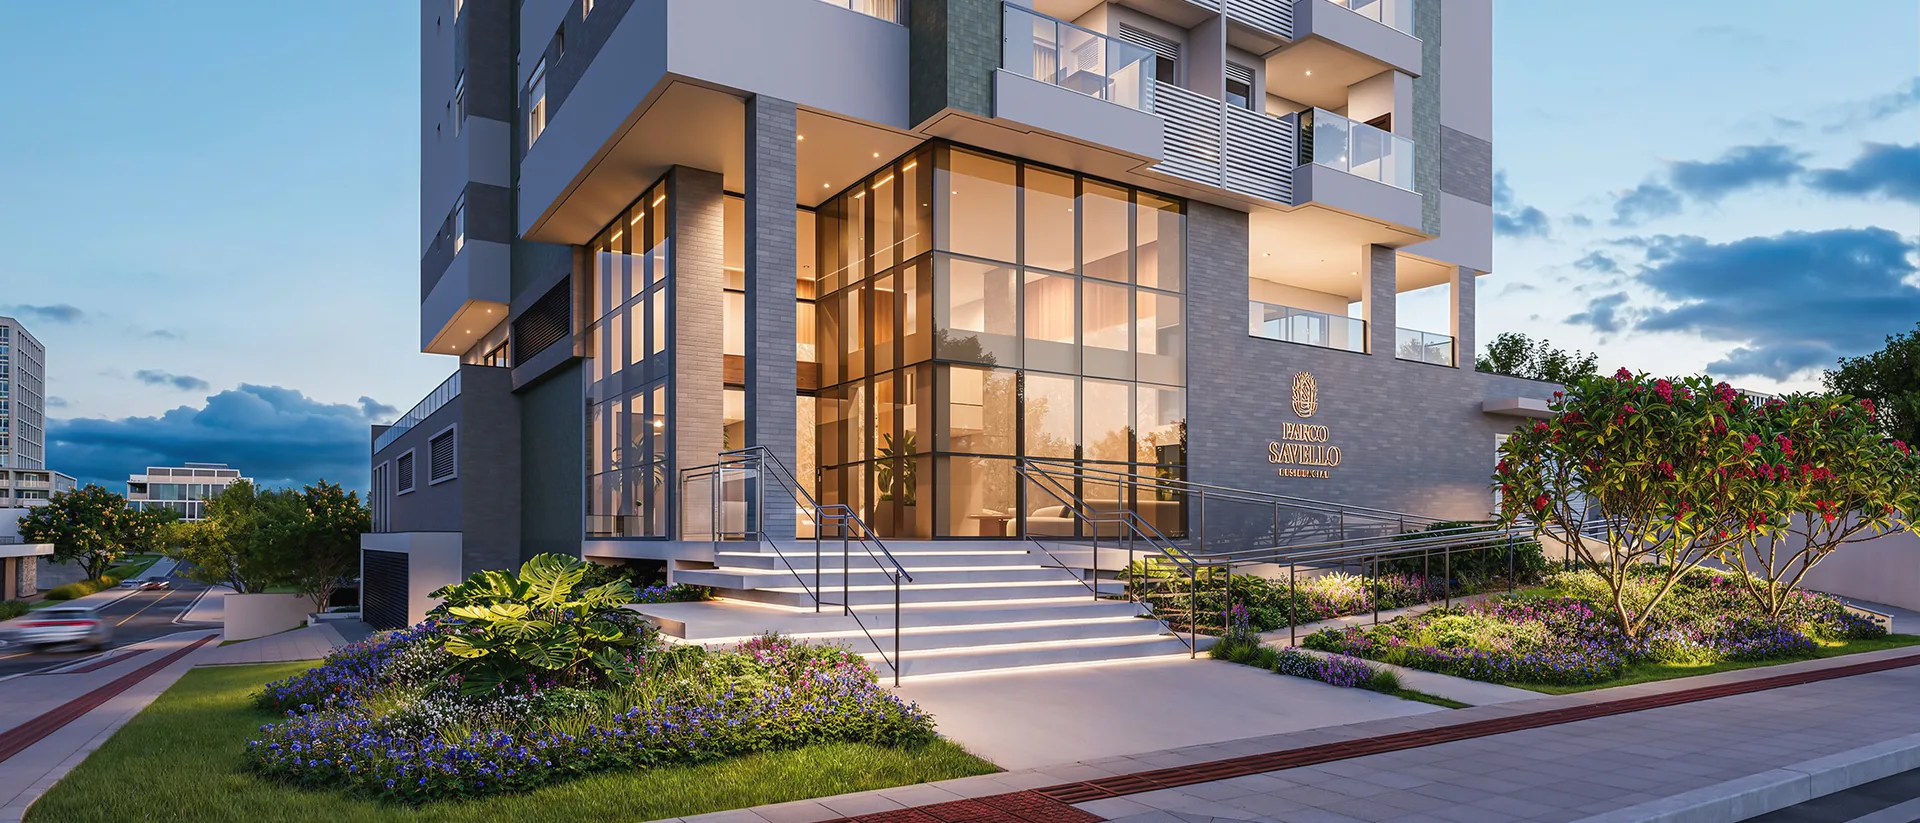
A pergunta chega quase sempre no mesmo formato: “quanto eu preciso ter na mão para começar?”. A resposta honesta é que não existe um número fixo, porque a entrada é apenas a primeira das quatro partes que formam a compra na planta. O que existe é uma conta que dá para montar em cinco minutos, e é ela que este artigo ensina a fazer.
Todos os valores aqui saem das tabelas de agosto de 2026 dos empreendimentos que eu acompanho em Criciúma. As proporções de entrada são exemplos para dimensionar a conta: a condição real de cada empreendimento é negociada caso a caso e muda com a fase de vendas.
As quatro partes de uma compra na planta
- Entrada, paga na assinatura, normalmente a maior parcela isolada do começo.
- Parcelas mensais de obra, que vão da assinatura até a entrega e são corrigidas pelo índice do contrato.
- Parcelas intermediárias, também chamadas de balões: valores maiores, semestrais ou anuais, que reduzem o saldo mais rápido.
- Saldo na entrega, quitado à vista, com financiamento bancário ou, quando existe, com parcelamento direto da construtora.
Quem só olha a entrada costuma se assustar no terceiro item e ser surpreendido no quarto. A conta que importa não é “quanto preciso hoje”, é “quanto preciso hoje, quanto por mês, e quanto vai sobrar na chave”.
Quanto é a entrada, em números reais
A tabela abaixo aplica três proporções de entrada sobre o valor de partida de quatro empreendimentos. Não é a política de nenhum deles: é o exercício que eu faço com o cliente para ele ver a ordem de grandeza antes de sentar com a construtora.
| Empreendimento | A partir de | 10% | 20% | 30% |
|---|---|---|---|---|
| Parco Savello | R$ 990 mil | R$ 99.000 | R$ 198.000 | R$ 297.000 |
| Thiene Residencial | R$ 1,07 milhão | R$ 107.000 | R$ 214.000 | R$ 321.000 |
| Residencial Tremezzo | R$ 1,2 milhão | R$ 120.000 | R$ 240.000 | R$ 360.000 |
| Vernazza Residencial | R$ 1,28 milhão | R$ 128.000 | R$ 256.000 | R$ 384.000 |
Uma observação que vale mais que a tabela: entrada maior não é só um esforço inicial maior, é um custo total menor. Como a correção incide sobre o saldo devedor, cada real antecipado deixa de ser corrigido pelo resto da obra.
E as parcelas mensais, quanto pesam?
Depende de quanto tempo falta para a chave, e é aqui que o prazo aparece de novo. Um saldo de R$ 500 mil distribuído até a entrega dá, sem contar correção:
- em 12 meses: cerca de R$ 41.700 por mês;
- em 24 meses: cerca de R$ 20.800 por mês;
- em 48 meses: cerca de R$ 10.400 por mês.
É por isso que obras longas costumam ter fluxo mais leve: o mesmo saldo cabe em mais prestações. O Monte Leone, com entrega prevista para agosto de 2030, dá quatro anos de diluição; o Thiene, com entrega em 30 de setembro de 2026, praticamente não tem fase de obra pela frente, e a conta se concentra na entrada e no saldo.
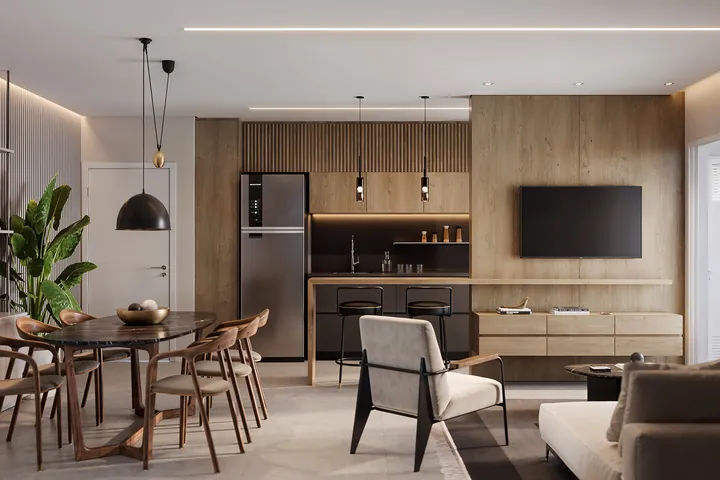
O saldo na entrega é a parte que ninguém calcula
Na chave, o que sobrar precisa ser quitado. As três saídas são à vista, financiamento bancário ou parcelamento com a construtora, quando existe. Para o financiamento, o banco avalia três coisas:
- Renda comprovada, para caber a prestação dentro do limite de comprometimento que o banco aceita.
- Avaliação do imóvel, que pode sair diferente do valor de venda e muda quanto o banco topa financiar.
- Documentação do comprador e do empreendimento, incluindo o registro da incorporação e o habite-se.
O erro mais comum que eu vejo é assumir que “o banco financia o que faltar”. O banco financia um percentual do valor avaliado, e a diferença sai do seu bolso na hora da escritura, junto com ITBI e registro. Colocar esse número na planilha logo no começo evita a única surpresa realmente ruim desse processo.
Dois perfis, duas contas diferentes
Na prática, quase todo mundo cai em um destes dois casos, e a conta muda bastante entre eles.
Quem está saindo do aluguel
Aqui o inimigo é a sobreposição: durante a obra, você paga aluguel e parcela ao mesmo tempo. Por isso, para esse perfil, o prazo curto costuma valer mais que a parcela baixa. Um empreendimento com entrega prevista para setembro de 2026, como o Thiene, encerra a sobreposição quase imediatamente. Um com entrega em 2030 significa quatro anos pagando duas moradias, e isso precisa entrar na planilha com o mesmo peso da prestação.
Quem já tem imóvel e vai vender ou permutar
Aqui o problema é sincronizar duas pontas: a venda do imóvel atual e o fluxo do novo. Nesse caso, prazo longo vira aliado, porque dá tempo de vender sem pressa e sem aceitar o primeiro valor que aparecer. Vale checar também se o empreendimento aceita permuta: o Le Jardin aceita, enquanto Tremezzo e Parco Savello não trabalham com essa modalidade. Quando existe, a permuta muda toda a conta de entrada.
Quanto do seu orçamento o imóvel pode ocupar
Não existe regra oficial, mas existe uma prática de mercado útil: bancos costumam limitar a prestação do financiamento a algo em torno de 30% da renda comprovada. Uso esse mesmo teto como referência para o total mensal com moradia, somando parcela, condomínio e IPTU.
A razão é simples: a parcela é fixa no papel, mas condomínio e IPTU chegam junto e crescem com o tempo. Em prédios com lazer grande, como o Monte Leone, com mais de 1.200 m² de área comum, ou o Singular, que divide as áreas comuns entre apenas doze unidades, o condomínio pesa mais do que a média. É melhor descobrir isso agora, com a calculadora aberta, do que no primeiro boleto depois da mudança.
Um roteiro de cinco minutos para montar a sua conta
- Escreva o valor da unidade específica, não o “a partir de” do empreendimento.
- Defina quanto você tem hoje e quanto disso quer manter em reserva. Comprar imóvel zerando a reserva costuma cobrar caro depois.
- Some quanto cabe por mês no seu orçamento, com folga para a correção do saldo.
- Estime o saldo na entrega e teste a prestação do financiamento desse saldo na simulação do próprio banco.
- Adicione ITBI, registro e mudança. São custos certos e quase sempre esquecidos.
Se o resultado couber com folga, a decisão passa a ser sobre imóvel, não sobre dinheiro. Se não couber, mudar de faixa é melhor caminho do que apertar prazo: o imóvel certo na faixa errada vira problema em dois anos.
Comprar pronto exige mais entrada?
Em geral, sim, no sentido de que o esforço se concentra mais cedo: em imóvel pronto, o saldo vai para financiamento logo, e o banco financia um percentual, não o total. Comprar na planta distribui o esforço ao longo da obra, com a contrapartida da correção e do tempo de espera.
Entre os empreendimentos que eu acompanho, o Thiene é o caso mais próximo de “pronto”, com entrega prevista para 30 de setembro de 2026, e o Monte Leone o mais distante, com entrega em 30 de agosto de 2030. Entre esses dois extremos existe uma escala inteira, e a escolha depende muito mais do seu fluxo de caixa do que da planta.
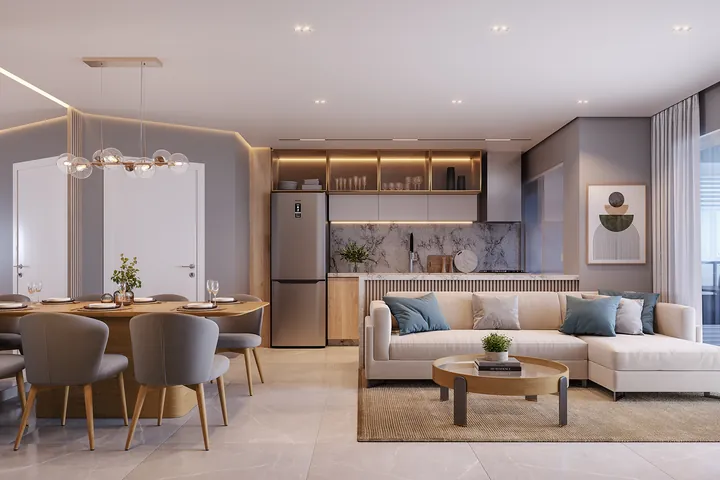
Os valores de partida citados são das tabelas das construtoras vigentes em agosto de 2026, em Criciúma, Santa Catarina. As proporções de entrada e as divisões de parcelas são exercícios de ordem de grandeza, sem correção monetária, e não representam proposta comercial. A condição real é definida com a construtora, unidade a unidade.